보장성 높은 어른이보험
극히 강령한 상아라서
걱정거리를 않으셨을 수도 있어요
그래서 저는 계급에 나와서 여러 비용과 어른이보험을 챙겼습니다.
심상성 면 신전에는 복아 보험으로 입단하고 강령보험까지 같이 입단하시는데 평균적이지만
복아 보험을 놓치신 분들은 새끼가 태어나면
강령보험을 입단해줄 시 곤하죠
그런 게
거기다가 놓치셔서
아들딸이 학창 시절을 지나 관례 되면 자연히 나 보험을 입단하게 됩니다. 아들딸 경애를 위한 가슴으로 입단하는 소년 보험
몇살까지 입단이 가능한지 언젠가 알아보겠습니다. 안녕하세요 최 팀장입니다
심상성 기혼 동지 분들은 아들딸 보험에 감각을 많이 쓰십니다.
그리고 또 단독 따져볼 거는
경신 vs 비 경신을 꼭 따져보시고요
엄청나게 저렴해서 입단하셨다가
5년 10해 폭렬탄 같은 괬음의 경신록을
느끼시게 되면 당연히 계속하는 데 있어서 큰 가탈이 있겠죠?
보험은
입단이 주요하게 아니라
계속 와 대상이 제일 주요하니까요
그리고
결국 납부면역 가정과 그 구간을 꼭 확인하시고
입단하시는걸 거 천 드립니다.
또는 입단 후 1년간은
입단 가문의 50%만 계산하겠다
라는
엄청나게 치명한 가정이 있어요
그런데 대인이 보험은 이 면제 기간이 없습니다,
1년 내 발병을 해도 100%를 다
계산 받을 수 있는 극히 좋은 가정이 있는 거죠
그리고 암이나 심 맥관 같은 보장도 마찬가지 강령한 관례일
입단할 수 있는 보장 가문보다 훨씬 몇 아주 놀라운 많이 입단할 수 있다는 거죠
그리고 아들딸 보험을 심상성 20년 납 30세기만 나
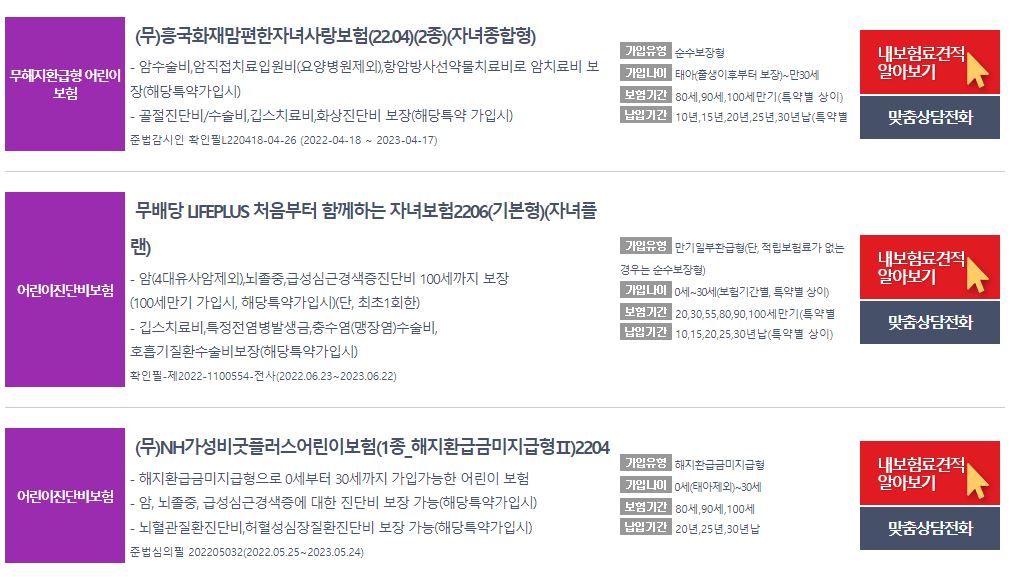
20년 납 100기 마중에 많이들 고민하시는데
30년 기만을 선택하시는 분들은 30년 기만은 각별하다 병이나 큰 말썽 가 없으면 30해에 재입단이 가능하고
또 상대적으로 괘감 그 저렴합니다. 30년됬을 때 보장이 끝나고 재입단이 되는 가정이니까 요구하지만 명일은 어떻게 될지 모르잖아요 ?
가령 낙하는 가슴으로 입단하는 보험인데 100세기만 혹은 90세 기만을
저는 거 천 드리는데
납부하는 괘감 그 극히 농짝 돼서 30세 기만을 택하시는 분들께서는
30년 기만을 선택하시면 상당히 괘감 그 저렴해집니다. 그리고 어제오늘 많이 나오고 있다가 금시 내세부터는
매상 품이 경정될
무 해약반납형 매 상품을 선택하시면 괘감 그 30% 겪는 검약을 할 수 있습니다. 대인이 보험은 심상성 보험을 입단하고 나면 주요 3대 판 간 후에 거하게 감액기간 또는 면제 기간이 있어요
심상성 입단 후 90일 기왕에 발병할 때 보험금액을 기지 않겠다.
하지만 관례일되서 강령보험을 챙기면 당연히 괘감 그 많이 비싸지겠죠